ぼくは旅行が大好きだ。
前の記事でも書いたけど、ぼくが旅専用装備として使っているのがMarriott Bonvoy アメックス・プレミアム。
このカードでドムドム貯めたポイントを使ってマリオットのホテルに泊まりまくり、プラチナエリートでラウンジを楽しんだりしている。
※Marriott Bonvoy アメックス・プレミアムがどれだけお得かという話は、「狂です!旅行好きのぼくがMarriott Bonvoy アメックス・プレミアムを使い倒してみた!年会費82,500円でも元は取れる?」に書いてるよ。
そんなカードを使っていて、実はもうひとつ強烈だったものがある。
ポイント獲得をさらにブーストしてくれる、対象者限定キャンペーンだ。
ぼくが参加したのは、2025年8月1日〜10月31日に実施されていた対象者限定キャンペーン。
期間中に「あとリボへ変更した合計金額」に応じてポイントがもらえるというもので、最大は75,000ポイントだった。
リボは手数料が高いから怖いけど、最大75,000ポイントはでかい!!
そしてぼくは実際に条件を満たして、
75,000ポイントを獲得!
そしてリボ手数料をできるだけ抑えた結果、
37,825円だった。
今回は75,000ポイントを獲得するまでにぼくが実際に何をしたのか。
そしてキャンペーン条件を守りながら、リボ手数料を少しでも抑えるために何を考えたのかまで振り返ってみたい。
「2025年のキャンペーンをなんで今さら?」という感じだけど、次に似たキャンペーンが届いたとき、参考になるはずだと思い実例として残しておくことにした。
実は、2026年6月1日〜7月31日にも最大60,000ポイントの対象者限定キャンペーンの案内が届いていた。
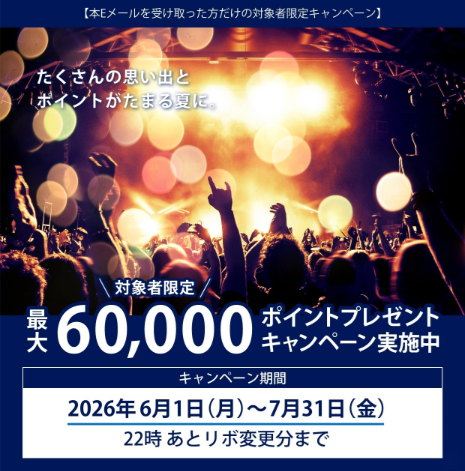
参加を見送ったが、なぜ参加しなかったのかというと、
2025年のキャンペーンよりポイントが少なかったから笑
また、2024年にも類似したキャンペーンが実施されていたという例もある。
なので今後のことも考えると残しておいたほうがいいと思ったのである。
ぼくが参加した「あとリボ」キャンペーン
ぼくが参加したのは、アメックスからメールで案内された本Eメールを受け取った人だけの対象者限定キャンペーン。
キャンペーン期間は2025年8月1日〜10月31日。
期間中に「あとリボへ変更した合計金額」に応じてボーナスポイントがもらえるというもので、ぼくは最大条件となる金額をあとリボへ変更し、75,000ポイント獲得を狙った。
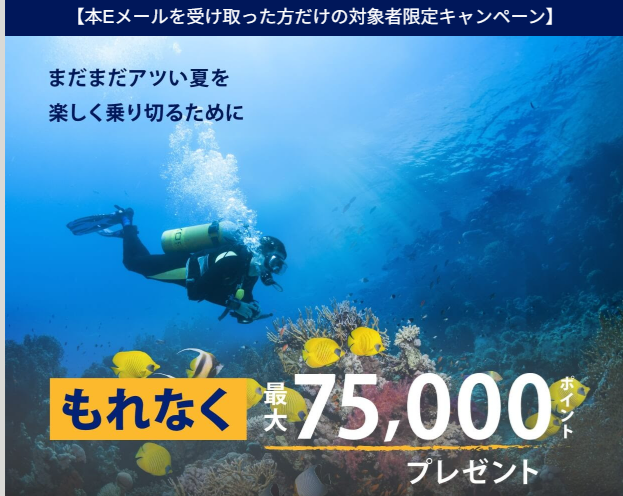
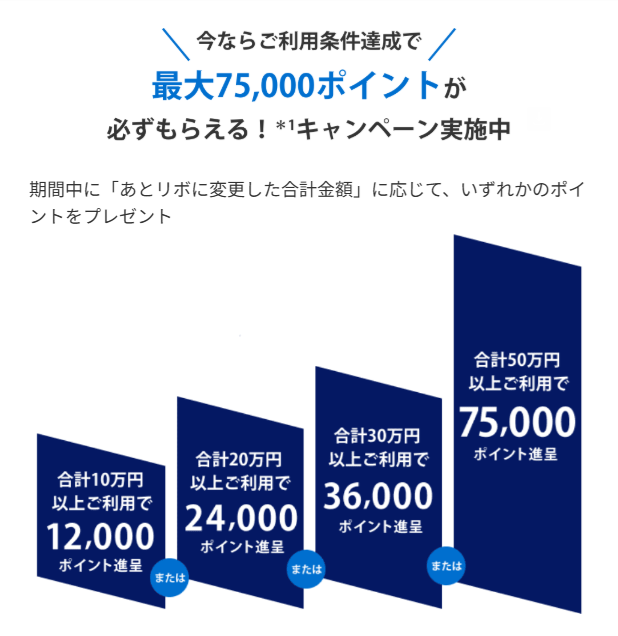
ただし、ここには重要な条件があった。
キャンペーン案内には、
・キャンペーン期間外にあとリボへ変更した金額は対象外
・ボーナスポイント進呈前にあとリボ残高を早期返済した場合は対象外
といった注意事項が記載されていた。
そしてボーナスポイントの進呈予定は2026年4月末。
つまり、75,000ポイントを獲得するためには、キャンペーン期間中に条件を満たしたうえで、ポイントが進呈されるまでは早期返済せずに待つ必要がある。
これは結構長い。
リボ残高が残っている間は手数料が発生する。
だから今回ぼくが考えたのは、
「キャンペーン条件を守りながら、どうすればリボ手数料を少しでも抑えられるのか?」
ということだった。
そもそも「あとリボ」って何?
あとリボとは、カードを利用したあとに、その利用金額をリボ払いへ変更する仕組み。
一括で全額を支払わず、毎月一定のルールに基づいて返済していく代わりに、残っているリボ残高などに応じて日割りでリボ手数料が発生する。
ぼくが利用したときの実質年率は14.9%だった。
残高が大きい状態が長く続けば、その分手数料も大きくなっていってしまう。
まずは今回の重要な日付を整理
ここから「明細書作成日」「変更締切日」「支払日」といった日付がいろいろ出てくる。
これがごちゃごちゃすると一気に分かりづらくなるので、まず今回のポイントとなる日付を整理しておく。
| 項目 | ぼくの場合 |
|---|---|
| 明細書作成日(締め日) | 毎月7日頃 |
| あとリボ変更締切日 | 毎月16日頃 |
| 口座振替日(支払日) | 毎月26日頃 |
| キャンペーン期間 | 2025年8月1日〜10月31日 |
| ボーナスポイント進呈予定 | 2026年4月末 |
※明細書作成日、あとリボ変更締切日、支払日などは、ぼくの場合のスケジュール。月によって日付が前後する場合もあるので、実際に利用するときは自分の案内や明細などを確認してほしい。
この日付を見ながら、ぼくが手数料を少しでも抑えるために考えたのが大きく2つ。
① リボ残高をなるべく早く減らせないか?
② リボ手数料の計算開始をなるべく遅らせられないか?
実際にやってみた内容を順番に説明していく。
① リボ残高をなるべく早く減らせないか?
ポイント進呈後になるべく早く早期返済することとは別に、
初回のリボ残高の定額支払いを最速で行うにはどうすればいいのかということ。
そこでぼくが目をつけたのが、毎月16日頃に設定されていたあとリボの変更締切日。
ぼくは最初、
「この変更締切日までにあとリボへ変更すれば、直後の10月26日の支払日からリボの定額返済が始まるんじゃないか?」
と考えた。
もしそうなら、リボ残高を早く減らせる。
残高が早く減れば、その後に発生する手数料も少し抑えられるはず。
と思ったんだけど、実際の明細を確認すると違った。
ぼくがあとリボへ変更したのは2025年10月13日。
その月の変更締切日前に手続きをしているけど、リボの定額返済が実際に始まったのは11月26日だった。
つまり、変更締切日までに手続きをしたことで、変更した利用分が一括払いからリボ払いへ変更された。
でも、
それと同タイミングでリボ残高の定額返済が始まるわけではなかった。
結果的に支払いが1ヶ月スキップされただけだった。
ということで、
「変更締切日前にあとリボへ変更して、リボ残高を少しでも早く減らす作戦」
これは、
失敗!!笑
でも、もうひとつ考えていた方法がある。
② リボ手数料の計算開始をなるべく遅らせられないか?
次に注目したのが、明細書作成日とキャンペーン終了日の関係。
あとリボの手数料について確認すると、各利用について最初に到来する明細書作成日までの期間は、手数料計算の対象にならないとなっていた。
ぼくの場合、明細書作成日は毎月7日頃。
そしてキャンペーンメールが届いたのは2025年8月6日だった。
もし、
「75,000ポイントだ!すぐあとリボに変更しよう!」
とメールが届いてすぐ変更していたら、最初に到来する明細書作成日は8月7日。
その翌日の8月8日からリボ手数料の計算が始まることになる。
でも今回のキャンペーン終了日は10月31日。
だったら、
キャンペーン終了直前の明細書作成日を越えてから、キャンペーン終了日までにあとリボへ変更すればいいんじゃない?
と考えた。
キャンペーン終了直前の明細書作成日は10月7日。
そこで10月7日を過ぎてから、キャンペーン終了日の10月31日までの間に変更することにした。
ぼくが実際にあとリボへ変更したのは10月13日。
そうすると最初に到来する明細書作成日は11月7日だったため、そこまでは手数料計算の対象外。
そして実際の明細でも、11月8日からリボ手数料の計算が始まっていることを確認できた。
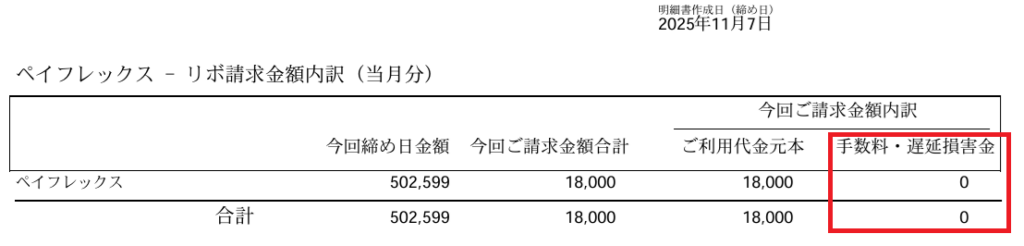
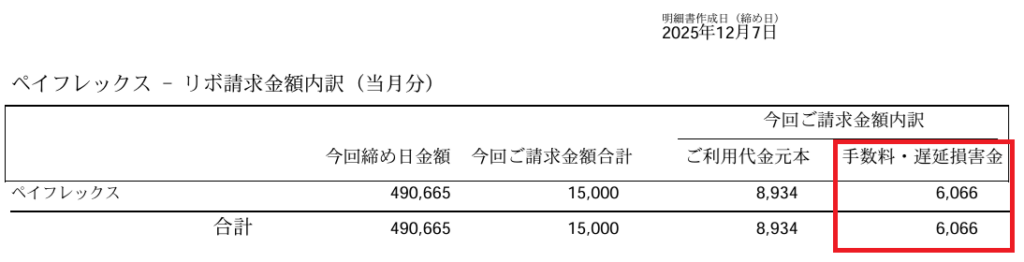
つまり、
8月にすぐ変更した場合 → 8月8日頃から手数料発生
今回 → 11月8日から手数料発生
結果として、手数料の計算開始を約3か月後ろへずらすことができた。
だから今回ぼくが実際にやってみて分かったのは、
変更締切日を利用して初回のリボ残高の定額支払いを早くする → ×
明細書作成日とキャンペーン終了日を確認して、手数料計算の開始を遅らせる → ○
ということだった。
※キャンペーン条件やあとリボへ変更できる利用分、反映時期などによって状況は異なる可能性があります。実際に利用する場合は、自分に届いたキャンペーン案内や会員規約などで条件を確認してください。
あとはポイント付与まで通常返済を続ける
あとリボへの変更が終わったら、毎月のリボ返済を続けながらポイント進呈を待つ。
ここで焦って一括返済してはいけない。
今回のキャンペーン案内には、ボーナスポイント進呈前にあとリボの利用残高を早期返済した場合、ボーナスポイントは進呈されないと記載されていたからだ。
ということで、毎月通常のリボ返済を続けながら待つこと約半年。
そして――
2026年4月27日、75,000ポイント獲得!!
ポイント履歴を確認すると、
「PAYFLEXご利用特典 75,000」

75,000ポイント獲得!!
でも、ここで喜んで終わりではない。
リボ残高をそのままにしておけば、その後も手数料が発生していく。
ここからは、一刻も早く返す!!笑
ポイント付与を確認したら一括返済!
ポイント付与を確認したら、残っているリボ残高を一括返済することにした。
ぼくの場合、最速で一括返済できるのは2026年5月26日の引落日である。
その申し込み締切日は5月16日だった。
そこで締切日までに増額返済の手続きを行い、残っていたリボ残高を一括返済するように設定した。
そして5月26日。
一括返済完了!
これにて約半年にわたる、
75,000ポイント獲得クエスト、完全終了!!笑
75,000ポイント獲得までの流れ
文章だけだと日付の関係が少し分かりにくいので、ここは今回作る時系列図をドーンと入れよう。
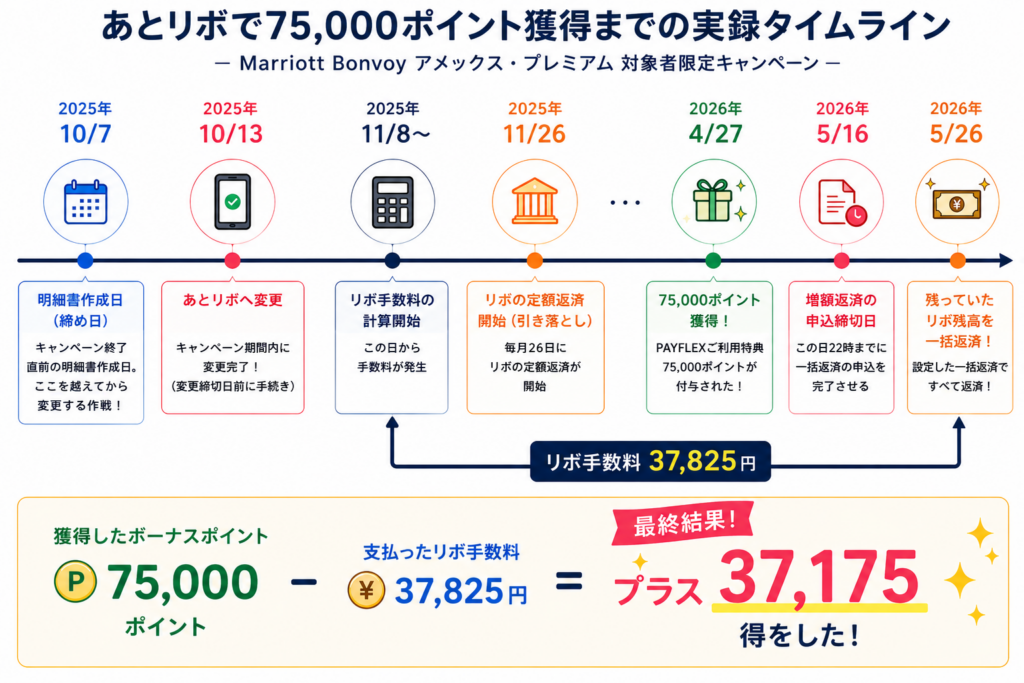
最終的な結果は、
獲得したボーナスポイント:75,000ポイント
支払ったリボ手数料:37,825円
75,000 − 37,825 = 37,175 得した!(と感じた)ということになる。
ただし、Marriott Bonvoyポイントは1ポイント=1円と価値が固定されているわけではない。
ホテルや宿泊日によって必要ポイント数は変わるので、どこで使うかによってポイントの価値も変わってくる。1円以上の価値になる時もあれば1円未満の価値になる時もある。
でも75,000ポイントもあれば、宿泊先や時期によってはかなり高額なホテルも選択肢に入ってくるので、
37,825円の手数料で75,000ポイントを獲得できたことにはかなり満足している。
リボ払いは仕組みと条件を確認してから!
今回ぼくは無事に75,000ポイントを獲得できた。
でも、だからといってリボ払いそのものをおすすめしたいわけではない。
リボ払いは残高や返済期間によって手数料が増えていく。
キャンペーンでもらえるポイントだけを見て利用すると、思っていた以上の手数料が発生する可能性もある。
利用するなら、
キャンペーンの対象条件は何か。
キャンペーン終了日はいつか。
リボ手数料の発生条件はどのようなものか。
ポイント進呈後、いつ一括返済できるのか。
ここまで確認したうえで、自分にとってメリットがあるのか判断することが大切だと思う。
ぼくの場合は、75,000ポイントを獲得し更なる旅行ブーストがかけられるわけだ。
いざゆかん、新たな旅へ!!
※本記事は、ぼくが2025年8月1日〜10月31日に実施された対象者限定キャンペーンへ実際に参加した記録です。現在開催中のキャンペーンを紹介するものではなく、今後同様のキャンペーンが実施されることを保証するものでもありません。キャンペーン条件、手数料率、明細書作成日、支払日、あとリボの仕組みなどは変更される場合があります。実際に利用する際は、届いたキャンペーン案内、会員規約、公式サイトなどで最新の条件をご確認ください。
コメント